港股本季外圍變數多 五年規劃釋長線利好 機構分析:美債息高企添波動 宜採防守策略吸高息股
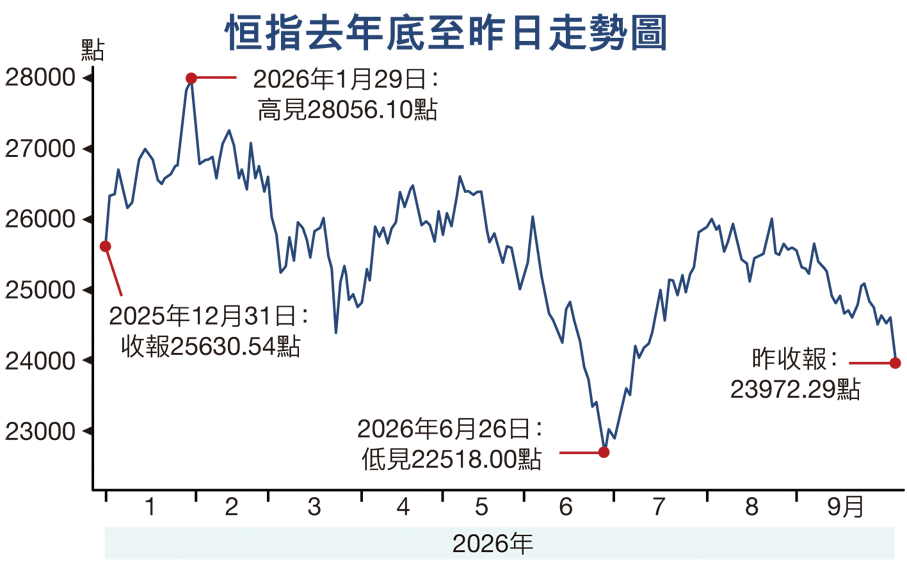
港股第四季開局受壓,在國慶長假期「北水」缺乏下,恒指跌近650點,失守24,000點。分析指出,本季受美債息高企、環球加息及內地經濟走勢等多重因素影響,大市短期走勢審慎,操作宜以防守為主,低估值高息股可作部署。不過,香港第一個五年規劃提出優化股債市場、擴大互聯互通、吸引龍頭企業來港上市,宏觀層面上則利好港股整體生態。
●香港文匯報記者 周紹基
回顧剛過去的第三季,大市先升後回,恒指連跌兩個月仍累升1,732點或7.6%,收報24,613點,跑贏亞太區主要股市;國指亦累升661點或8.8%,兩大指數均扭轉連續三季跌勢。港股的IPO活躍,首三季的集資額累計為3,400億元,居全球第二。不過,油價及美債息在第三季抽升,通脹升溫觸發美息上行壓力。地緣局勢與政策風向依舊是牽動市場神經主要因素,美國總統特朗普的善變,更為全球金融市場添上更多不明朗因素,加上美國加息預期多次修正,息口去向左右環球資金流向,令投資市場更趨複雜。
摩根:對第四季港股應審慎
踏入第四季,整體投資環境挑戰只增不減。市場預計,美國年底再加息一次,英、日及歐央行為應對通脹亦會陸續加息,環球資金成本上漲。此外,中美貿易談判可能在美國中期選舉後加劇。同時,投資界估計內地下半年的經濟增長,會降至4.4%,低於上半年的4.7%,內需消費繼續疲弱。「北水」的流入規模成觀察重點,「北水」自首季約2,200億元淨流入,逐季跌至第三季的約700億元,若第四季「北水」仍維持低位,相信會影響港股季內表現。
摩根資產管理亞太區首席市場策略師許長泰表示,第四季是股市的傳統旺季,但以現時經濟環境,他對第四季港股仍是審慎。他解釋,美國一方面有加息壓力,另方面中央刺激經濟的力度並不明顯,限制了港股動力。他認為,韓國等亞太區股市,仍可繼續跑贏港股。
對於中美領導人互訪後,中美關係已見緩和,最低限度關稅戰陰霾已消散。但他認為,美國對高科技產品仍設有限制,先進芯片、電動車、再生能源限制仍存在,即使中美關係不會惡化,未來大幅改善空間亦有限。
中東局勢方面,他亦只抱觀望態度,預期短期油價波動情況會持續,尤其是北半球開始踏入冬季,對能源需求上升,而全球石油庫存自中東戰事爆發後一直減少,對油價將帶來刺激作用,故第四季不宜看淡油價。因此,通脹壓力將持續,並令美國、歐洲及日本等央行,繼續透過加息控制通脹。對投資市場而言,始終會帶來一定壓力。該行最新估計,聯儲局10月不會加息,下次加息將會在12月議息後,明年上半年仍有加息空間。
若美債息續創新高股市料動盪
光大證券國際證券策略師伍禮賢則表示,港股第四季走勢可望改善,主要因內地為保經濟增長目標,有機會推出刺激措施,預計恒指今季的波動區間為24,000至28,000點。但他提醒,投資者仍需關注美國長期債息持續偏高的問題,這亦是港股第四季面臨的最大風險;若債息繼續創新高,有機會令環球股市資金被抽至債市,對全球股市帶來動盪。
受美息升溫影響,港股昨日大跌640.98點或2.6%,收報23,972.29點;科指亦挫2.3%,收報4,157點,成交額因「港股通」暫停,全日成交跌至1,458億元。除缺乏「北水」外,早前有多家中資券商與互聯網券商落實跨境證券整治要求,暫停或收緊內地客戶的入金與買入權限,也令港股受壓。外圍方面,債息高企與歐美金融股受壓,以及中東局勢升溫,重磅科技股捱沽,拖低了大市。
新股方面,歡創科技(6802)本周三首掛日大升逾265%,一手勁賺15,635元,但上市第二日即大幅回吐,全日急挫47.5%,收報113元,較招股價的升幅收窄至92%。
