
一點靈犀/房貸貼息 一箭多鵰\李靈修
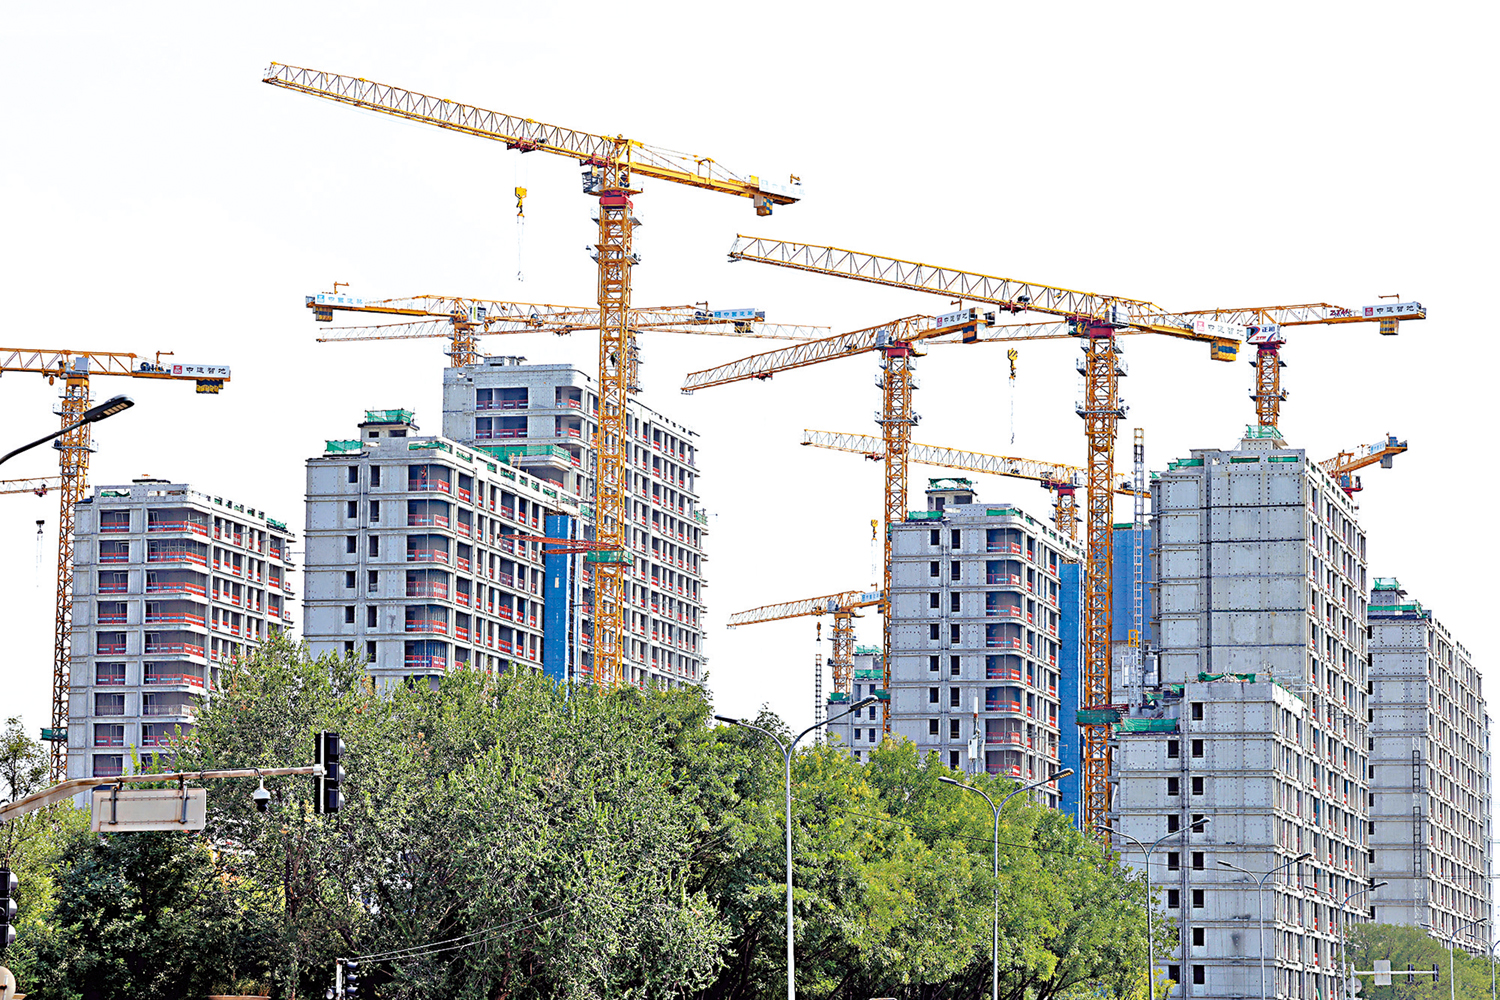
中央財政首次對個人住房貸款進行貼息,此舉標誌着內地穩樓市的政策重心,正由供給端向需求側轉移。這不僅意味着「換樓鏈」將被重新激活,也能在減輕居民按揭壓力的同時,有效提振社會消費支出。
本周二(9月29日)晚間,中國財政部會同人民銀行、金融監管總局發布《關於實施居民購房貸款貼息政策的通知》稱,從10月1日起為商業性個人住房貸款貼息,政策實施期暫定一年。每戶可獲貼息的貸款本金上限為100萬元(人民幣,下同),財政按年化1個百分點補貼,最長持續五年。據官方估算,貼息政策最多可幫助借款人累計減少付息近5萬元。
激活「換樓鏈」 促進剛需釋放
市場對於該政策早有預期。7月份政治局會議就曾提及「及時謀劃出台務實管用的增量政策」。9月28日召開的國務院常務會議也點明,「加大宏觀政策逆周期調節力度」,並要求「努力完成全年經濟社會發展目標任務」。坊間關於房貸貼息的傳聞不斷。
在此之前,部分地方政府已對公積金貸款做出利息補貼。如在成都購買新建商品住房並申請公積金貸款的買家,官方給予一年期限、上限20%的利息補貼。未來這些「地方版」的穩樓市舉措,也有望與中央財政貼息政策疊加使用。
《通知》中有兩點內容值得關注:一是貼息政策僅適用於購買首套、面積不超過120平方米且總價不超過150萬元住房的新發放貸款。這一檔位的住房,對應的是低線城市的剛需盤,以及高線城市的「老破小」。相對來說,直接受益人群並不廣泛,但卻是重啟「換樓鏈」的關鍵一步。
近年來,內地二手房掛牌量處於高位,成為樓市止跌企穩的最大堵點。眾多改善型家庭因找不到接盤人,無法完成賣舊買新操作,市場「換樓鏈」長期被卡在初始環節。而那些潛在買家,基本都是新市民、畢業生等基層人士,對房貸利息極為敏感。今次貼息政策有利於促進剛需釋放。
無需銀行讓利 有助居民消費
二是貼息資金是由中央財政、地方財政按照90%、10%承擔,省級及以下財政分擔比例由省級財政部門結合實際自主確定。該模式既避免了直接降息對銀行淨息差的擠壓效應,又通過財政槓桿撬動了信貸投放,調動地方政府的參與積極性。
由於個人住房貸款屬於商業銀行利潤率高、違約率低的核心資產,若直接下調房貸利率,必會為銀行帶來淨息差壓力。據最新統計,今年二季度內銀整體淨息差為1.41%,仍低於監管層評估的1.8%「警戒線」。而以貼息來降低購房負擔,無需銀行為此讓利,也有助居民節省資金用於消費,如投入裝修及添置傢具等。
回看本輪穩樓市周期,此前政策聚焦於供給側,包括制定房地產融資協調機制(即「白名單」制度)、鼓勵銀行為「保交樓」項目提供新增配套貸款,以及支持地方政府收回、置換房企無力開發的閒置土地(即住房收儲政策)等,如今拿出真金白銀砸向需求側,的確反映出中央支持樓市的決心。
據券商測算,全國新房住宅和二手房每年新發放按揭貸款6.6萬億元。其中,大約85%的房屋總價在150萬元以下。這意味着,符合貼息條件的貸款規模為5.6萬億元,貼息1個百分點對應的財政資金為560億元。
