政策信號釋放 A股信心或迎修復
香港文匯報訊(記者 章蘿蘭 上海報道)昨是內地國慶長假前最後一個交易日,滬深三大指數漲跌互現,滬綜指微漲0.31%,深成指、創業板指分別小跌0.11%、0.23%。至此三季度行情收官,滬綜指今年第三季度累計跌6.16%,深成指跌20.47%,創業板指跌27.8%,科創50指數跌30.7%,「雙創指數」(創業板指和科創50指數)創單季最大跌幅。
分析師指,近期市場謹慎情緒蔓延,積極的財政與貨幣政策信號有助於修復投資者信心,當前A股市場整體估值具有較好性價比,同時全年有望迎來過去5年最佳業績期,較好基本面有望支撐市場表現。
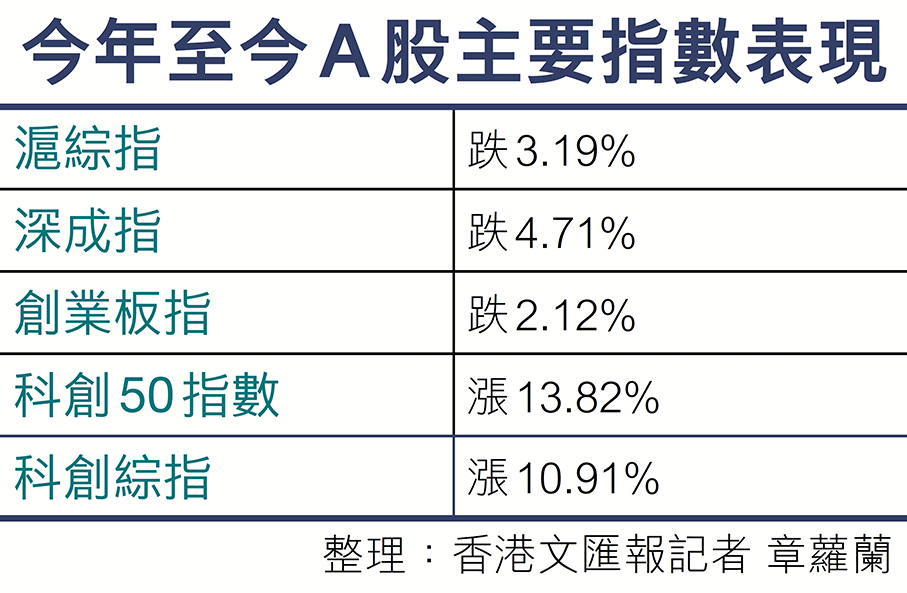
2026年至今,滬綜指累計跌3.19%,深成指跌4.71%,創業板指累跌2.12%。科創50指數仍累計上漲13.82%,科創綜指年初以來上漲10.91%。
9月28日,國常會提出要加大宏觀政策逆周期調節力度,努力完成全年經濟社會發展目標任務。9月29日,「貼息」新政重磅出爐。同日,人民銀行下調抵押補充貸款(PSL)利率0.25個百分點,擴大PSL支持領域至「六張網」建設;增加科技創新和技術改造再貸款額度2,000億元(人民幣,下同)、支持比例提至100%;增加支農支小再貸款額度5,000億元。穩增長政策正加力,以助力四季度內需溫和復甦和今年增長目標順利達成。
業績表現佳 性價比提升
中金公司研究部首席國內策略分析師李求索認為,近期市場謹慎情緒蔓延,積極的財政與貨幣政策信號有助於修復投資者信心。整體來看,當前外部因素對A股影響仍偏階段性,內地基本面與中期邏輯並未改變,A股市場整體估值具有較好性價比,上半年面臨的結構高估值現象已有較大程度改善,同時全年有望迎來過去5年最佳業績期,較好基本面有望支撐市場表現。
配置層面,李求索續指,穩增長政策落地情況及實施效果有待觀察,後續或將影響順周期行業的業績預期與股價彈性。建議投資者關注景氣成長和周期改善兩條主線。AI產業鏈的硬件環節業績普遍高增長,但隨着敘事的變化未來或將面臨分化,部分壁壘不高、產能投放進展較快的環節風險較大,而需求確定性高、且產能瓶頸難以緩解的領域有望繼續受益,建議關注光通信、半導體設備,以及上游電力瓶頸相關行業。
假後有望呈修復行情
華泰證券分析師王偉光指,目前A股或處於震盪修復階段,考慮到前期調整已釋放較多估值及交易風險、歷史規律表明節前回撤後復市修復概率偏高,本輪持股過節的賠率有所改善。假期海外因素擾動雖偏多,期間美國將公布製造業PMI、非農就業和服務業PMI等數據,但A股已經完成較大幅度的價格調整,盈利預期總體穩定,繼續殺估值的空間較前期收窄。
