銀行AI轉型 金管局倡設熔斷追溯機制
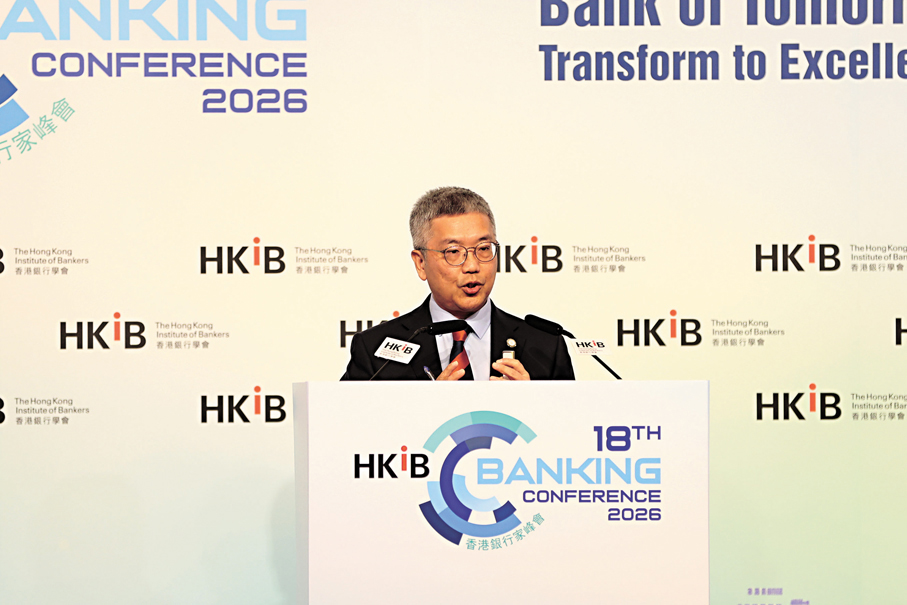
香港文匯報訊(記者 周曉菁)在昨日的香港銀行家峰會上,金管局副總裁阮國恒在演講時分享,未來銀行轉型的四大關鍵支柱為:人工智能(AI)的有效治理與問責、適應新技術架構的運營韌性、代幣化環境下的信任構建,以及支撐高速決策的數據卓越能力。他強調,權力可下放,責任不可轉嫁,「你可以委託權力(Authority),但不能委託責任(Accountability)。」
阮國恒:責任不能隨AI轉嫁
他直言,無論AI自主性多高,銀行董事會和高管始終是最終責任人,強調人為監督重要性。AI可提供決策方案、執行部分流程,但並不意味每個應用場景都必須自動化或自主化,這即要求銀行在設計AI Agent時,必須內置可追溯、可解釋、可熔斷的機制,而不能僅依賴技術本身的可靠性。
針對AI治理,金管局強調不要等待監管細則完善再行動。銀行應立即針對現有及規劃中的AI Agent用例,梳理授權鏈條,設計包含人工干預節點、日誌留存及熔斷機制的治理框架,並利用GenA.I. Sandbox進行真實環境驗證。他還透露,金管局數年前推出的生成式人工智能沙盒,測試逾40個用例,一半已經產品化。
阮國恒續指,在參與DLT監管孵化器或相關項目時,銀行應跳出單純的「支付通道」思維,主動探索作為「Agent身份驗證者」、「交易護欄運營商」等新角色的商業可行性與技術實現路徑,以適應代幣化環境下的信任構建需求。
不可偏離服務社會本質
他還呼籲,在推進所有技術轉型時,銀行需定期審視業務邏輯是否偏離「服務社會」的本質。特別是在信貸風控、客戶服務等敏感領域,應避免機械化執行算法,保持對實體經濟支持的靈活性與溫度,以維護銀行業的整體聲譽。
