人民幣在岸離岸價升破6.7 齊創逾4年新高
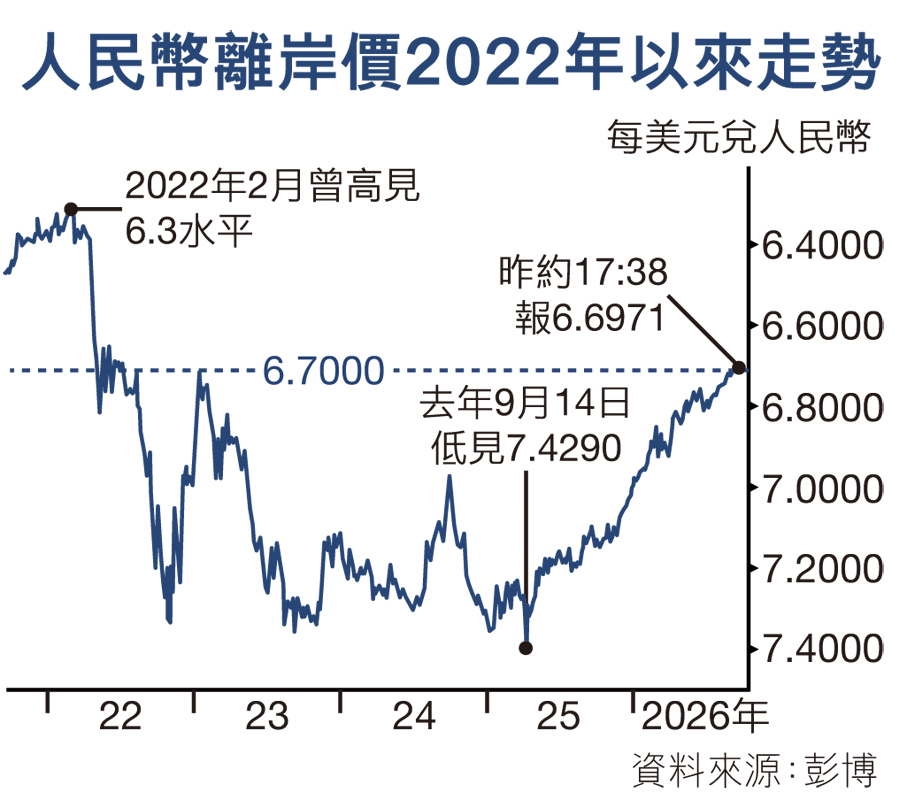
中美元首峰會前夕,美聯儲加息並未撼動人民幣穩健走勢。人民幣中間價連續8日上調,昨上調59點至6.7521,為逾三年半高位;當日在岸和離岸人民幣兌美元雙雙升破6.70關口,均為逾四年新高。分析認為,在美元處相對高位、中美利差保持較闊的背景下,人民幣持續表現強勢,實體貿易向好、跨境資金流動總體穩定及穩匯率政策信號持續釋放等因素構成支撐。●香港文匯報記者 李暢 北京報道
西安交通大學客座教授、經濟學家景川向香港文匯報分析,本輪人民幣升值並非由單一因素推動,而是實體貿易、跨境資金及市場預期等多方面力量共同作用的結果。
內在支撐強 降低外圍影響
首先,出口結匯需求及貿易順差持續,企業結匯為市場提供人民幣買盤;其次,市場正重新評估美聯儲後續緊縮路徑,美元對非美貨幣反彈並未同步壓制人民幣;同時,外資配置人民幣債券及低估值權益資產,疊加部分資金多元化配置需求,亦對人民幣形成支撐。此外,中間價、逆周期調節及流動性管理持續釋放穩匯率信號,有助抑制單邊做空預期。
東方金誠首席宏觀分析師王青表示,近期受海外主要經濟體貨幣政策調整、美日兩國聯手干預匯市,以及中東局勢波動等因素影響,全球匯市波動加劇,但人民幣總體保持穩中偏強走勢。這主要源於當前中國外部經貿環境整體穩定,出口持續高增,內部宏觀經濟保持穩中有進勢頭,人民幣匯率具有較強內在支撐。
美聯儲本周加息25個基點,將聯邦基金利率目標區間上調至3.75厘至4厘。美息上升,中美利差擴大通常會對人民幣構成一定壓力,然而此次人民幣反而走強,引發市場對人民幣匯率定價邏輯是否轉變的討論。
王青對此指出,中國已建立跨境資金流動「宏觀審慎+微觀監管」框架,中美貨幣政策周期錯位所引發的大規模跨境資金流動風險能夠得到有效控制,不必過度高估美聯儲加息對人民幣匯率的影響。短期內人民幣匯率有望延續穩中偏強格局,後續走勢需重點關注國內出口增速變化,以及海外主要經濟體貨幣政策調整所帶動的美元指數變動。
整體雙向波動而非單邊上升
景川預計,人民幣短線或在6.65至6.75區間偏強震盪。若美國通脹反彈、加息預期過度定價,或內地房地產、消費修復偏弱,人民幣升破重要關口後亦可能有所回吐。中期走勢則取決於中美增長差、利差及出口景氣度,基準情形仍是雙向波動、溫和偏強,不宜對升值幅度作過高預期。
華福證券首席經濟學家管濤亦表示,當前影響人民幣匯率漲跌的因素同時存在,短期利多人民幣的因素相對佔優,但升值的宏觀緊縮效應可能對市場情緒形成擾動。更長時間看,影響匯率走勢的不確定性與不穩定性依然較多,匯率雙向波動是常態。「應審慎使用人民幣升值推動中國資產重估的宏大敘事。人民幣匯率漲跌有利有弊,不宜作過多價值判斷。」
高盛近期預計人民幣未來數年有望持續有序升值,到2028年底升至6.0水平,2031年底進一步升至5.5。美元未來數年或呈貶值趨勢,而中國通脹率料低於主要貿易夥伴,此消彼長之下,人民幣兌美元具備逐步升值空間,溫和升值料不會明顯削弱出口競爭力。
