【銘察秋毫】聯儲局重啟加息:新周期序幕?對香港有何影響?
陳湋銘 特許公司秘書公會會士、榮譽法律學士、 EMBA、證監會負責人員牌照
美國聯儲局於香港時間周四(9月17日)凌晨宣布加息0.25厘,將聯邦基金利率目標區間上調至3.75厘至4厘,這是聯儲局自2023年7月以來首次加息。香港金管局亦按照聯繫匯率制度下的預設機制,將基本利率上調0.25厘至4.25厘。表面看,今次只是一個四分一厘的政策調整,但從全球資產定價角度看,真正值得市場關注的,是聯儲局為何在經歷一段時間的利率調整後重新踏上加息道路,以及這是否意味着全球資金環境重新進入更高利率的階段。
今次加息的背景,是美國通脹仍然高於聯儲局2%的政策目標。聯儲局最新預測顯示,2026年個人消費開支(PCE)通脹率預計為3.7%,核心PCE通脹率亦達3.4%,反映價格壓力尚未完全消退。同時,美國經濟活動仍保持一定韌性,消費及企業資本投資並未出現急劇收縮,就業市場亦相對穩定。換言之,聯儲局目前面對的是一個經濟未失速、但通脹又未回到目標的環境,因此有空間重新收緊貨幣政策。
通脹能否「達標」 左右利率方向
更重要的是,今次加息不能簡單理解為一次單獨行動。聯儲局最新「點陣圖」顯示,政策制定者對今年底聯邦基金利率的中位數預測為4.1厘,高於目前目標區間中點約3.875厘,意味市場不能排除今年再加息一次的可能。不過,2027年利率中位數預測回落至3.9厘,2028年進一步降至3.6厘。這反映聯儲局展開類似2022年至2023年的連續急速加息周期的機會不高,而較像是針對通脹風險進行有限度收緊。
因此,今次加息究竟是新加息周期的開始,還是一次短期措施?現階段較合理的理解,是方向轉變,但幅度仍未確定。如果未來能源價格、工資及服務價格繼續推高通脹,聯儲局可能需要進一步加息;相反,如果經濟及就業數據轉弱,今次加息亦可能成為一段時間內的單次調整。換言之,未來真正決定利率方向的,並不是今次0.25厘本身,而是通脹能否重新向2%目標靠攏。
環境改變 高估值股票承壓
今次政策的深層意義,在於全球資本市場重新面對無風險利率上升的定價環境。利率是全球金融資產估值的重要基準。當美國國債收益率及美元資產回報上升,資金持有股票、房地產及其他風險資產所要求的回報率亦會提高。換言之,即使企業盈利沒有即時惡化,單純估值折現率上升,也可能令高估值股票承受壓力。
香港市場尤其受到這個機制影響。港元與美元維持7.75至7.85的聯繫匯率區間,香港貨幣政策因此不能完全脫離美國。今次金管局將基本利率調高至4.25厘,正是聯繫匯率制度的直接反映。余偉文亦指出,港美息差擴大可能增加套息交易,令港元匯率較容易向弱方靠近。
不過,這並不代表香港銀行息率會立即全面上調。事實上,今次加息後,部分主要銀行暫時維持最優惠利率不變,原因在於銀行實際定價還要考慮存貸款需求、資金成本及市場競爭。換言之,金管局基本利率、HIBOR、最優惠利率並非完全同步變動。這也是香港投資者理解利率政策時需要注意的基本概念。
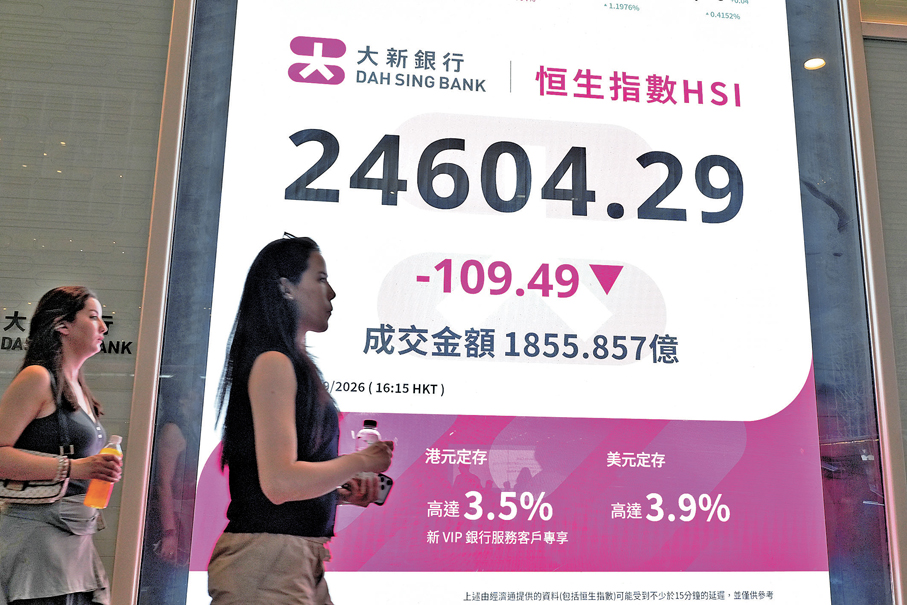
對港股而言,短期而言加息屬於估值壓力,尤其是對利率敏感的地產、金融及高估值科技板塊。不過,港股並不能單純理解為「美國加息=港股下跌」。內地經濟政策、南向資金、企業盈利、人民幣走勢,以及香港本身的資本市場活動,同樣是決定港股方向的重要因素。港股在聯儲局加息後偏軟,恒生指數呈跌勢,地產等利率敏感股份承受較大壓力,正是市場的即時反應。
至於香港樓市,加息的影響更加直接。按揭利率上升會增加供樓成本,並降低買家的負擔能力,同時提高投資者要求的租金回報率。因此,如果香港利率持續向上,樓價估值將面對一定壓力。不過,香港樓市經過過去幾年的調整後,供應、樓價及銀行資產質素已與高峰期不同,今次加息是否形成新一輪樓市下行,仍取決於實際按揭息率、就業收入及資金流向,而不能單看金管局基本利率。
歸根究柢,聯儲局今次加息最大的信號,不是美國重新進入猛烈加息周期,而是提醒全球市場通脹問題尚未完全結束,低利率時代不會輕易回來。對香港而言,聯繫匯率制度提供了金融穩定的重要基礎,但亦意味着香港需要承受美元利率周期的外溢影響。
投資者須關注三組數據
因此,未來幾個月市場真正需要觀察的,將是三組數據:美國通脹、美元及美債息率、以及香港本地資金供求。如果美國通脹持續偏高,今次0.25厘可能只是開始;如果通脹逐步回落而經濟轉弱,則今次加息亦可能只是一次試水溫的政策。對香港投資者而言,與其猜測聯儲局下一步,不如重新檢視自身資產的利率敏感度、槓桿水平及現金流管理。在利率重新成為資產定價核心的年代,控制風險本身,就是投資策略的重要一環。
題為編者所擬。本版文章,為作者之個人意見,不代表本報立場。
