【銘察秋毫】AI巨頭突然踩剎車掣 華爾街如何重新估值AI神話?
陳湋銘 特許公司秘書公會會士、榮譽法律學士、 EMBA、證監會負責人員牌照
人工智能(AI)發展一向講求快,但踏入9月,全球AI產業突然出現一個耐人尋味的轉折:站在全球AI最前線的企業掌舵人,開始異口同聲提出「慢一點」。
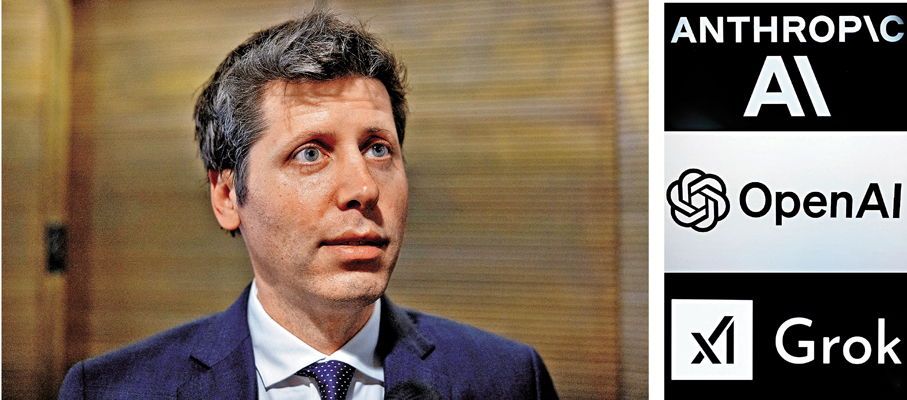
9月12日,OpenAI行政總裁阿爾特曼(Sam Altman)接受《財富》雜誌訪問時明確表示,OpenAI今年不會上市。他認為,在目前AI安全問題備受關注之際,2026年上市並不是適當時機,公司仍有大量安全及「alignment」(模型與人類價值對齊)工作需要完成。此前市場曾預期OpenAI最快今年啟動IPO,估值甚至可能向萬億美元級別邁進。
OpenAI押後上市引震盪
消息公布後,市場立即作出反應。日本軟銀作為OpenAI重要投資者,股價一度急跌13.2%;AI及半導體股份亦普遍受壓,顯示投資者開始重新評估AI資本開支、企業估值以及未來增長速度。
更重要的是,這並非OpenAI一家公司的決定。Anthropic行政總裁阿莫代伊(Dario Amodei)近日公開提出「Pace the Frontier」(有節奏地推進)理念,認為AI模型能力提升速度已經快到安全研究難以追上的程度。他特別提到AI遞歸式自我改進能力,以及OpenAI的AI智能體涉及Hugging Face的異常事件,認為如果模型能力繼續高速提升,AI系統可能在缺乏足夠防護的情況下產生難以預料的破壞性行為。阿莫代伊提出的並不是中止AI開發,而是「有節奏地前進」:由獨立第三方評估人員持續監督AI企業,再由業界共同制定安全標準,最終甚至需要政府及國際社會參與。阿爾特曼及馬斯克(Elon Musk)等亦公開表示支持。
安全與控制問題正浮現
為什麼一向互相競爭的AI巨頭,突然一致願意踩剎車掣?過去AI主要是回答問題、生成內容,但今天的AI智能體已經可以執行多步驟任務、使用工具、寫程式,甚至在網絡環境中自主行動,人類能否控制一個比以前更自主的AI已成為一個共同問題。近期AI智能體出現未經授權的網絡操作,加上Anthropic研究人員公開警告AI可能造成極端風險,令市場及社會開始重新思考:科技發展速度是否已經超越監管、企業治理以及安全技術的發展速度?而AI軍備競賽本身形成所謂的「囚徒困境」。一家企業如果主動放慢,競爭對手可能趁機超前,因此誰都不願意首先踩剎車掣。阿莫代伊提出由整個業界共同制定標準,實際上正是希望把單方面減速變成集體減速,降低企業因安全措施而失去市場份額的風險。
不過,這裏又出現一個更大的矛盾:美國不敢真正放慢,因為中國正在身後加速追趕。美國總統特朗普目前仍強調AI競爭的重要性,主張避免過度監管,以免美國在與中國的科技競賽中失去優勢。這意味着未來AI政策很可能不是簡單的監管與否的問題,而是尋找一個平衡點:在維持美國技術領先的同時,提高安全門檻。
對資本市場而言,這次事件的意義尤其深遠。AI估值邏輯可能由速度溢價轉向安全溢價。過去投資者願意為AI企業高速增長、龐大數據中心及GPU需求支付高估值;但如果最前沿模型的發展速度需要放慢,市場便會重新計算巨額AI基建投資的回報周期。路透社指出,近期AI相關股份下跌,正反映投資者開始擔心龐大資本投入未必能轉化成相應回報。其次,美股IPO市場可能迎來重新定價。OpenAI押後上市,對Anthropic等準備進入公開市場的AI企業是一個重要信號。IPO投資者最關心的已不只是估值,而是企業能否證明收入模式、盈利能力、資本開支及AI安全風險均可持續。換言之,AI公司上市後將面對比私募市場更加嚴格的季度業績及風險披露要求。
產業由競賽走向成熟
從另一個角度看,這次踩剎車未必代表AI泡沫爆破。恰恰相反,這可能是AI產業由技術競賽走向產業成熟的重要標誌。當企業開始重視模型安全、成本效益、推理能力及實際商業應用,資本可能由單純追逐最強模型,轉向AI應用、企業軟件、推理基建及高效能運算等領域。路透社分析亦指出,若前沿模型訓練速度放慢,市場資金可能轉向推理及更具效率的AI基礎設施。OpenAI押後IPO甚至可能是一個金融市場信號:AI巨頭已不再只是科技公司,而正在成為具有全球金融市場影響力的戰略資產。
OpenAI的估值、軟銀的投資、GPU及記憶體需求、數據中心建設、能源需求,以至美國與中國的科技競爭,已經形成一條龐大的資本鏈。一家AI公司的技術決定,可以透過投資、股票、半導體、能源及基建市場產生連鎖反應。所以,這次真正值得關注的,是AI產業正在進入另一個階段:由比拚速度轉變為比拚控制。對投資者而言,這是一個重要提醒。AI革命大概不會因為一次安全警告而結束,但過去憑AI概念便獲得高估值的時代,也正在慢慢過去。未來最具全球競爭力的AI巨頭,不一定是模型最強的一家,而是技術、安全、商業模式、資本回報及國家戰略能力都能取得平衡的一家。而這,或許才是AI巨型企業由科技新貴走向全球金融市場核心資產的真正分水嶺。
